


Priserna på fiberoptiska kablar stiger på flera marknader, men ökningen är varken enhetlig eller driven av en enda orsak. De tydligaste bevisen i början av 2026 kommer från snävare tillgänglighet för optiska fiberpreforms, starkare efterfrågan från AI-datacenter och förnyade investeringar i nätverk med-hög kapacitet. Samtidigt visar de senaste anbudsresultaten och aviserade kapacitetsutbyggnader att priserna fortfarande kan röra sig i motsatta riktningar beroende på region, fibertyp, kabeldesign, ordervolym och kontraktsstruktur.
Den här artikeln undersöker marknaden från och med det tredje kvartalet 2026. Den täcker optisk fiber, telekomfiberoptisk kabel, FTTH-produkter och utvalda datacenterkabelsegment. Den behandlar inte återförsäljarpatchsladdar, G.652.D-fiber i bulk, bepansrad utomhuskabel och hög-datacenterenheter som om de hade samma kostnadsstruktur.
Viktiga takeaways
- Den senaste tidens prisökningar är verkliga på utvalda marknader, särskilt där utbudet av optiska fibrer har minskat.
- Trenden är inte en enkel fortsättning på tidigare förhållanden. Kinesiska anbudspriser för telekom sjönk kraftigt i mitten av 2025 innan priserna på barfiber återhämtade sig senare under året.
- AI och hyperskala datacenter är nu en stor tillväxtmotor, men de svarar inte för all global efterfrågan på optiska kablar.
- Fibertyp, kabelkonstruktion, mantelmaterial, fiberantal, efterlevnadskrav och leveransregion kan påverka den slutliga offerten lika mycket som rubriken -fiberpris.
- Ny tillverkningskapacitet kan dämpa prispressen över tid, även om den inte kan ta bort kortsiktiga-flaskhalsar omedelbart.
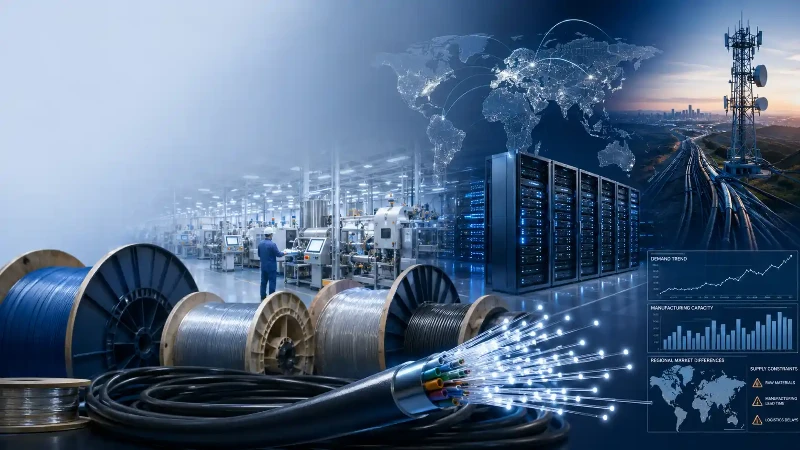
Vad betyder "pris på fiberoptisk kabel" egentligen?
Innan man diskuterar en prishöjning för fiberoptisk kabel måste köpare definiera produkten som prissätts. "Pris på optisk fiber" kan hänvisa till priset per fiber-kilometer för bar G.652.D-fiber, medan "pris på fiberoptisk kabel" kan inkludera strängning, rör, vatten-blockerande material, hållfasthetselement, pansar, mantelblandningar, testning, förpackning och frakt.
Även kostnadsstrukturen förändras genom tillämpning. En vanlig lös-slangkabel utomhus är inte prissatt på samma sätt som enFTTH droppkabel, en-fiber-kabel för datacenter eller en bepansrad direkt-begravd kabel. Köpare som jämför offerter bör därför ange fiberkategori, fiberantal, kabelkonstruktion, brandklassning, draghållningskrav, trumlängd, teststandard, destination och Incoterm.
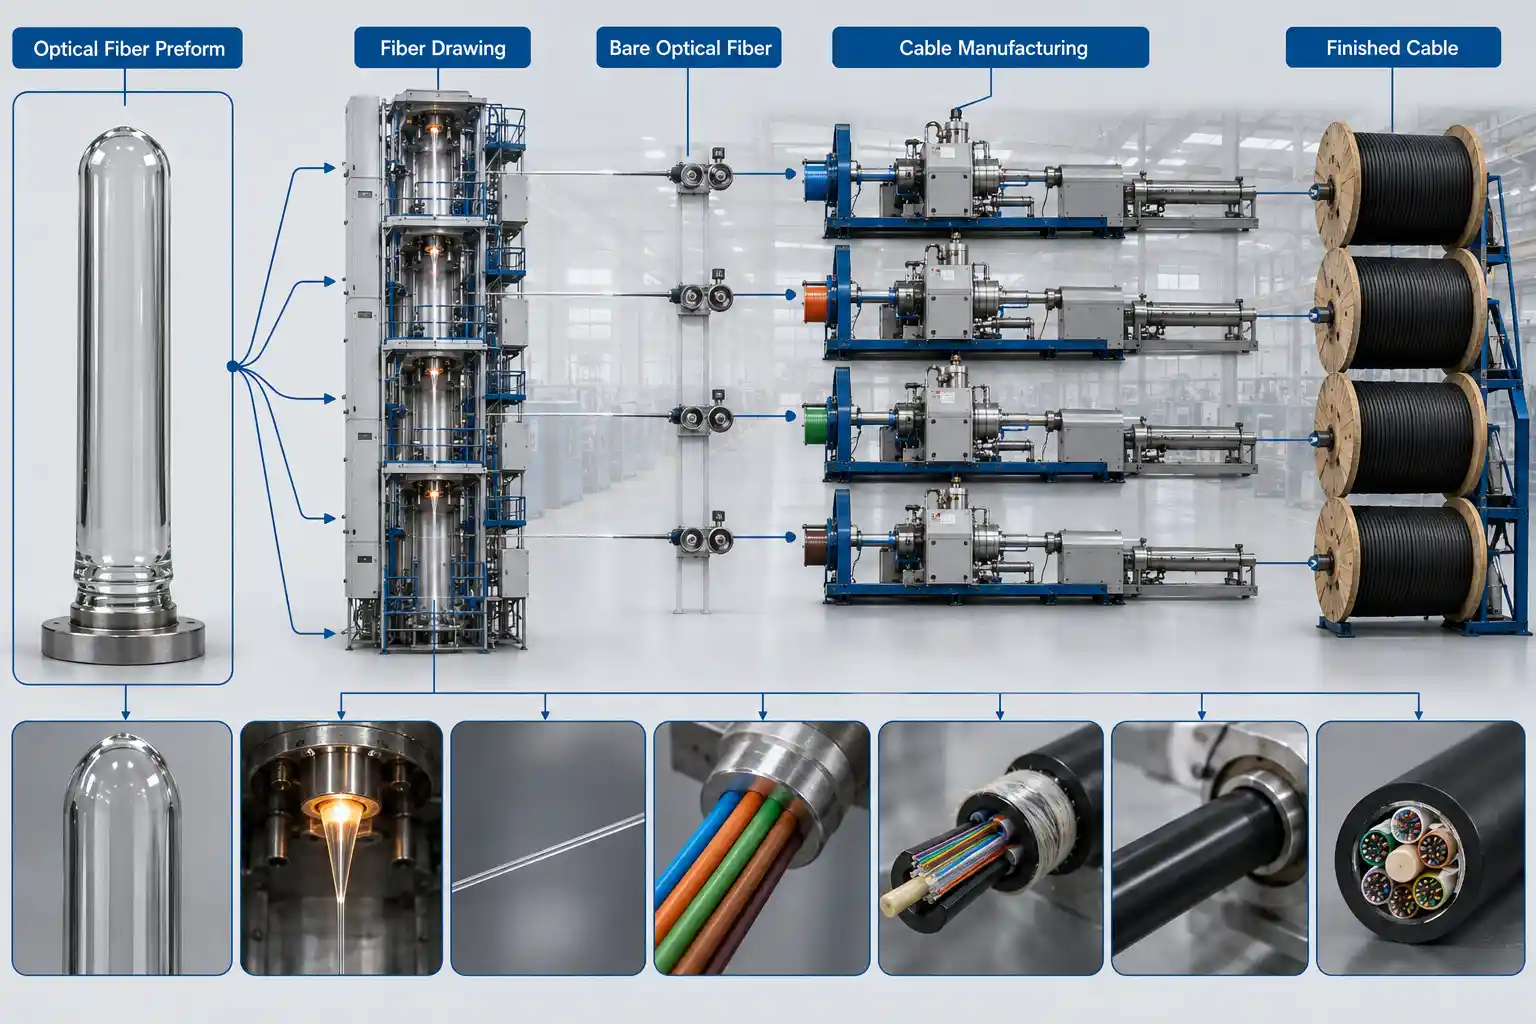
För en tydligare bild av hur dessa kostnadslager skapas, gå igenomtillverkningsprocess för fiberoptisk kabeloch det viktigastefiberoptiska kabelmaterialanvänds i olika utföranden.
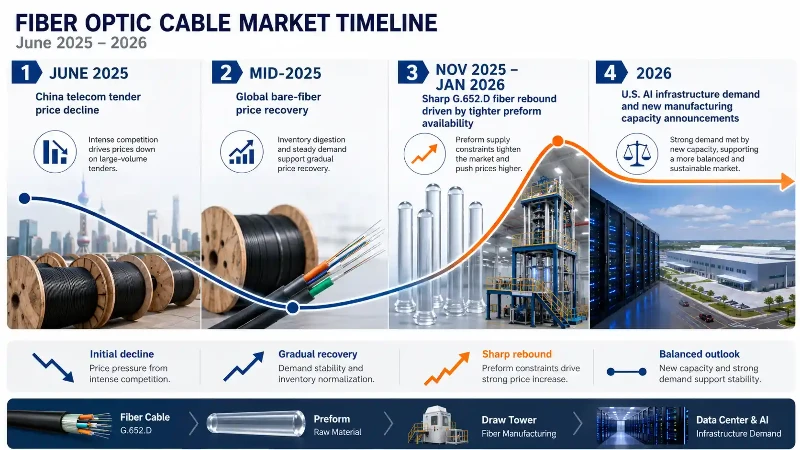
Pristidslinjen 2025–2026 visar varför regional kontext är viktig
En användbar marknadsanalys måste skilja mellan prisnedgången i delar av Kina under 2025 och den kraftiga återhämtningen som följde.
| Period och marknad | Produkt eller indikator | Rapporterad signal | Tolkning |
|---|---|---|---|
| Kina, juni 2025 | China Mobile lös-optisk kabel för rör | Det vägda-genomsnittliga kabelpriset var 26,2 % lägre än det tidigare anbudet; det implicita -fiberpriset uppskattades vara 35,4 % lägre. | Ihållande överutbud och intensiv budgivning pressade fortfarande kinesiska telekomkabelpriser. |
| Global marknad, från mitten av 2025 | G.652.D riktmärken för bar-fiberpris | CRU rapporterade att dess globala index började återhämta sig efter mer än två år av nedgång. | Den globala cykeln började vända, även om återhämtningen inte var identisk i alla regioner. |
| Kina, november 2025 till januari 2026 | G.652.D bar optisk fiber | CRU rapporterade en ökning med mer än 80 % när preformtillgängligheten stramades åt. | En flaskhals uppströms förändrade snabbt prissättningsmiljön och pressade kinesiska priser över vissa andra regionala riktmärken. |
| USA, 2026 | Optisk fiber, kabel och anslutning för AI-infrastruktur | Stora producenter tillkännagav långsiktiga-kundavtal och betydande tillverkningsexpansion. | Efterfrågan är stor, men ny kapacitet läggs också till, vilket skapar en mer balanserad-medellång sikt. |
Sekvensen är viktig. Det skulle vara missvisande att säga att priserna på optisk fiber helt enkelt har stigit kontinuerligt. I Kina gick marknaden från aggressiv priskonkurrens och överutbud till en mycket stramare position i upstream inom en relativt kort period. CRU:s analys av2025/2026 China Mobile anbudoch dess senare rapport omåtdragning preform tillgänglighetdokumentera båda sidor av den förändringen.
Tillgänglighet för optiska fibrer för preform har blivit en kritisk uppströmsbegränsning
Det viktigaste problemet på utbudssidan- är inte en generisk brist på allt kabelmaterial. Det är tillgängligheten och kostnaden för insatsvaror och produktionsstadier uppströms som inte kan utökas snabbt, särskilt förformar för optiska fibrer och kvalificerad dragkapacitet.
En förform är den hög-ren glaskropp från vilken optisk fiber dras. Om preformtillgängligheten minskar kan nedströms-fiberdragningsanläggningar inte kompensera helt enkelt genom att dra kabellinjer snabbare. Effekten kan flyttas från blanka-fibernoteringar till telekomkabel, FTTH-kabel och andra produkter, även om genomströmningshastigheten- beror på mängden fiber i kabeln och andelen icke-fibermaterial i designen.
Effekten är normalt starkast på standardfibrer med hög-volym som t.exG.652.D enkel-fibernär platstillgängligheten ändras snabbt. Böj-okänsliga fibrer som t.exG.657.A1 fiberkan följa ett annat prismönster eftersom efterfrågan, kvalifikationskrav och leverantörstillgänglighet inte är identiska.
Denna distinktion är mer korrekt än att tillskriva hela prisökningen till hög-ren kiseltetraklorid eller "specialiserade polymerer". Dessa material kan påverka tillverkningskostnaderna, men en trovärdig prisanalys kräver produkt-specifik kemikalieprisdata, en definierad region och en definierad observationsperiod innan man hävdar att de är huvudorsaken.
AI-datacenter ökar efterfrågan på hög-densitetsfiber
Konstruktionen av AI-datacenter förändrar både volymen och den tekniska mixen av optisk efterfrågan. Stora kluster kräver täta anslutningar inuti datahallar, mellan byggnader och över datacentercampus. Detta stöder efterfrågan på kablar med hög-fiber-antal, bandlösningar, kompakta mikro-kablar, MPO-baserade sammansättningar och andra hög-anslutningsprodukter.
Corning rapporterade att försäljningen av Optical Communications ökade med 32 % från år till år under andra kvartalet 2026, inklusive 65 % tillväxt inom Enterprise Networks. Företaget tillkännagav också långsiktiga-avtal kopplade till en utbyggnad av USA:s datacenterinfrastruktur och planer på att öka kapaciteten för fiber- och optisk anslutning i USA. Prysmian rapporterade separat att efterfrågan på datacenterfiber hjälpte dess Digital Solutions-verksamhet att uppnå 9 % organisk tillväxt under det första kvartalet 2026.
Dessa resultat ger starka bevis på att efterfrågan på datacenter växer. De bevisar dock inte att datacenter redan har tagit över hela den optiska kabelmarknaden. CRU uppskattade att datacenterapplikationer representerade ungefär 5 % av den totala globala efterfrågan på optiska kablar 2025, med andelen som förväntas växa på utvalda marknader. Den korrekta slutsatsen är att datacenter är en kraftfull marginell tillväxtfaktor, särskilt för specialiserade och hög-produkter, snarare än den enda förklaringen till varje prishöjning på fiberoptisk kabel.
Läsare som utvärderar detta segment kan granska skillnaderna mellan konventionella telekomdesigner ochfiberoptiska lösningar för datacenter.
FTTH, 5G och fast-nätverkstrafik fortsätter att stödja strukturell efterfrågan
Traditionell efterfrågan på telekom är mer ojämn än AI-relaterad efterfrågan, men den är fortfarande betydande. International Telecommunication Union rapporterade att 5G stod för mer än en-tredjedel av globala mobila bredbandsabonnemang 2025, medan fasta bredbandsabonnemang fortsatte att växa. Fasta nätverk förde också betydligt mer Internettrafik för slutanvändare- än mobilnätverk.
Det är viktigt eftersom mobila system fortfarande är beroende av omfattande fiber i fronthaul, midhaul, backhaul, transport och kärnnät. Likaså använder FTTH-konstruktion stora volymer matar-, distributions- och droppkabel. På marknader där nätverksuppgraderingar, landsbygdstäckning eller fiber-till--lokalerna ökar, kan efterfrågan på telekom dra åt det lokala utbudet även när en annan region fortfarande är överutsatt.
Relationen är inte automatisk. Mogna 5G-marknader kan se långsammare tillväxt av nya-webbplatser och operatörernas investeringar kan vara cykliska. Köpare bör utvärdera faktiska anbudsvolymer och distributionsscheman snarare än att anta att varje ökning av 5G-abonnemang ger en omedelbar ökning av kabelpriser. För applikationsspecifik-bakgrund, se översikten avfiberoptisk kabel för 5G-nätverk.
Ny kapacitet tar tid, men expansion kan begränsa framtida prishöjningar
Produktion av optisk fiber och kabel är kapital-intensiv, tekniskt krävande och kvalifikationskänslig-. Nya ugnar, preformkapacitet, dragtorn, kablage och testsystem kan inte läggas till omedelbart. Även efter att utrustning har installerats kan en tillverkare behöva processstabilisering, kundkvalificering och produktcertifiering innan den utökade kapaciteten är kommersiellt användbar.
Detta skapar en eftersläpning mellan en efterfrågechock och utbudsresponsen. Under den fördröjningen kan ledtiderna förlängas och leverantörer kan prioritera kontrakterade eller högre-beställningar. Produkter med krävande geometri, dämpning, brand, densitet eller miljökrav kan förbli täta även när standardkabelkapaciteten verkar tillräcklig.
Fortfarande skulle påståendet att kapaciteten "inte expanderar" vara felaktigt. I juli 2026 beskrev Corning planerna på att öka USA:s fiberproduktionskapacitet med mer än 50 % och tillverkningskapaciteten för optiska anslutningar med tio gånger i samband med efterfrågan på AI-infrastruktur. Prysmian tillkännagav också planer på att mer än fördubbla amerikansk fiberkapacitet. Dessa investeringar kommer inte att lösa alla regionala flaskhalsar omedelbart, men de är en viktig motvikt till ett scenario med obegränsad pris-uppgång.
Kabeldesign och icke-fiberingångar påverkar fortfarande den slutliga offerten
Även när priserna på bar-fiber stiger beror den procentuella ökningen av en offert för färdig kabel på designen. Fiberkomponenten kan representera en större andel av en hög-kompakt kabel än av en kraftigt bepansrad kabel med ståltejp, ståltråd, flera jackor och avsevärt mekaniskt skydd.
Vanliga kostnadsinsatser inkluderar:
- bar optisk fiber och färgad fiber;
- PBT lösa rör, täta buffertar eller bandmaterial;
- aramidgarn, FRP, ståltråd eller andra hållfasta element;
- vatten-blockerande garn, tejp, gel och fyllmedel;
- PE, PVC, LSZH eller speciella jackaföreningar;
- rustning av stål eller aluminium;
- testning, certifiering, förpackning, fat, frakt, avgifter och valutaeffekter.
En leverantör bör därför kunna förklara om en prisförändring kommer från ren fiber, polymerer, metall, arbetskraft, energi, logistik, valutakurser eller en förändring i specifikation. Ett brett uttalande om att "råvaruökning" inte räcker för ett strategiskt upphandlingsbeslut.
Regionala pristrender för fiberoptisk kabel är inte identiska
Kina
Kina gick från hård priskonkurrens i början och mitten av-2025 till en kraftig återhämtning av blott-fiber runt årsskiftet 2026. Hastigheten på den förändringen visar hur snabbt preformvillkoren och leverantörsdisciplinen kan förändra spotprissättningen. Stora operatörsanbud kan fortfarande förankra priser under kommersiella offerter för mindre volymer.
Nordamerika
AI-datacenterinvesteringar och inhemska inköpsåtaganden stödjer efterfrågan på fiber, kabel och anslutningsmöjligheter. Marknaden kan förbli stabil för kvalificerade,-högdensitetsprodukter och USA-tillverkade produkter, men aviserade kapacitetstillskott bör övervakas eftersom de kan minska trycket senare under prognosperioden.
Europa
Europeisk prissättning påverkas av telekominvesteringar, energi- och arbetskostnader, regional tillverkningskapacitet och konkurrens från importerade produkter. Europa bör inte behandlas som en enda spotmarknad: projektkabel, kompatibel inomhuskabel och standardbar fiber kan visa olika trender.
Indien och andra tillväxtmarknader
Nationella bredbandsprogram, operatörsutgifter, lokal tillverkningspolitik och importberoende kan skapa tillfälliga klyftor mellan inhemska och internationella priser. Köpare bör jämföra lokala-valutapriser, avgifter, leveranstid och godkända-leverantörskrav istället för att använda ett globalt riktmärke.
Vad kan sänka eller vända prishöjningar på fiberoptisk kabel?
En balanserad prisprognos för fiberoptisk kabel måste inkludera negativa faktorer såväl som uppåtgående drivkrafter.
- Ny förform, fiber och kabelkapacitet:aviserade expansioner kan förbättra tillgängligheten efter driftsättning och kvalificering.
- Ihållande överutbud i standardprodukter:aggressiv konkurrens kan återkomma om kapaciteten växer snabbare än efterfrågan på telekom.
- Operatörens kapital-utgiftscykler:försenade anbud eller långsammare projektgenomförande kan minska kortsiktig-konsumtion.
- Kabeldesigner med högre-densitet:fiber med mindre-diameter och förbättrad kabelarkitektur kan minska kanalutrymmet och installationskostnaderna, även om enhetspriset per kabel är högre.
- Långa-kontrakt:volymåtaganden och indexerad prissättning kan minska exponeringen för spot{0}}marknadsvolatilitet.
- Valuta och fraktförändringar:landad kostnad kan falla även när fabrikspriset är stabilt eller något högre.
Av dessa skäl är den mest försvarbara utsikten för 2026 inte att varje optisk fiberprodukt kommer att fortsätta stiga i det oändliga. En bättre slutsats är att prissättningen på kort sikt förblir stabil i flera uppströms-begränsade och data-center-segment, medan utfall på medellång-sikt beror på hur snabbt nytt utbud når marknaden och om traditionell telekomefterfrågan stärks.
Vanliga frågor
Varför stiger priserna på fiberoptiska kablar 2026?
De viktigaste faktorerna på{0}}sikt är snävare tillgänglighet för optiska fibrer på delar av marknaden, starkare efterfrågan på AI och datacenteranslutningar, fortsatt bredbandsutbyggnad och den tid som krävs för att lägga till kvalificerad tillverkningskapacitet. Betydelsen av varje faktor varierar beroende på region och produkt.
Ökar priserna på alla fiberoptiska kablar?
Nej. Standardtelekomkabel, bara enkel-fiber, FTTH-kabel, bepansrad utomhuskabel, multimode datacenterkabel och anslutna enheter kan röra sig på olika sätt. Kontraktsvolym och leveransregion har också betydelse.
Vilka fiberprodukter är mest utsatta för prisvolatilitet?
Bar fiber med hög-volym kan reagera snabbt på preformtillgänglighet, medan datacenterprodukter med hög-densitet kan påverkas av snabbt växande efterfrågan och kvalificeringsbegränsningar. Specialiserade kabelkonstruktioner kan vara mindre känsliga för den procentuella förändringen av ren-fiber eftersom andra material och konverteringssteg representerar en större andel av den totala kostnaden.
Kommer priserna på fiberoptiska kablar att fortsätta att stiga?
Utvalda segment kan förbli stabila på kort sikt, men en universell långsiktig-uppgång är inte säker. Ny kapacitet i USA, eventuellt överutbud av standardprodukter, långsammare telekomutgifter och förbättrad kabeltäthet kan dämpa framtida ökningar.
Hur kan en köpare verifiera en leverantörs prishöjning?
Be om en like-för-lika offertjämförelse, giltighetsdatum, exakt påverkad specifikation, den huvudsakliga kostnadsdrivaren, reviderad ledtid och offertens giltighetsperiod. För stora förändringar, begär stödjande marknads- eller indata-kostnadsbevis.
Slutsats
Priserna på fiberoptiska kablar gick in i en mer volatil fas 2025 och 2026. Det starkaste trycket uppåt har kommit från ett stramare fibertillförsel uppströms och snabbt växande efterfrågan på AI-anslutning, men marknaden innehåller fortfarande betydande skillnader på regional nivå och produktnivå.- Kinas övergång från fallande anbudspriser till en kraftig-fiberåtergång är det tydligaste exemplet på varför timing och marknadsomfattning spelar roll.
Inköpsteam bör undvika att använda en enda global procentandel för varje produkt. Det mer tillförlitliga tillvägagångssättet är att definiera den exakta specifikationen, separera kostnader för ren-fiber och kabel-konvertering, jämföra regionala utbudsalternativ och övervaka både ny efterfrågan och ny kapacitet. Det tillvägagångssättet ger en mer exakt prisprognos för fiberoptisk kabel och en starkare grund för avtalsförhandlingar.